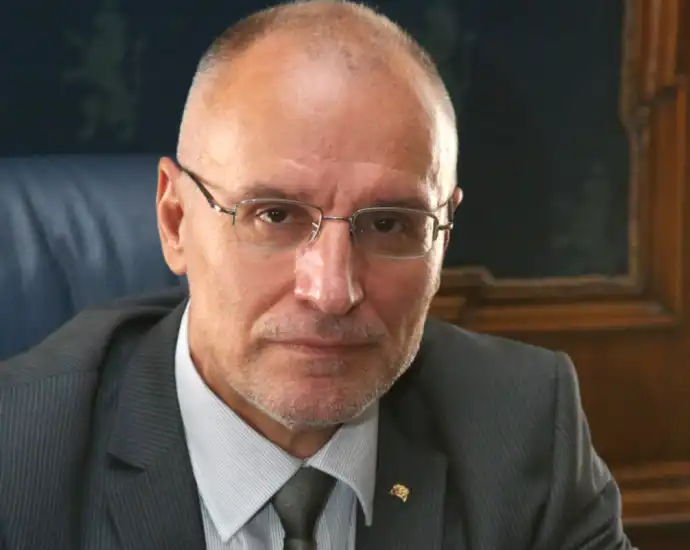
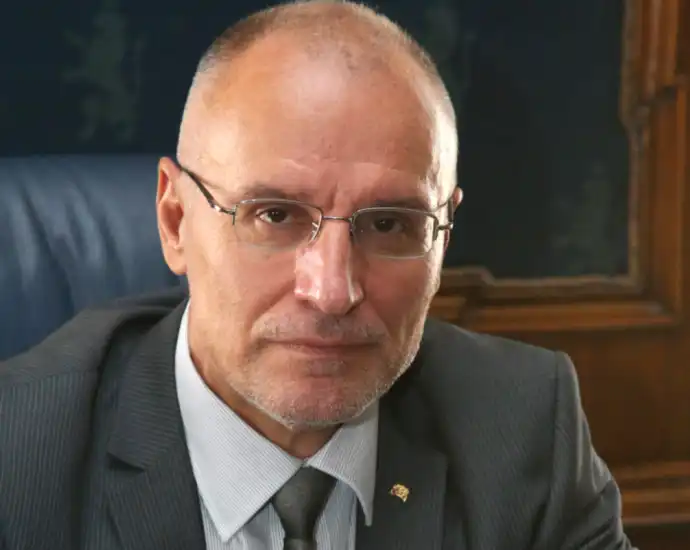
„Въпросът е дали очакваният фискален ефект компенсира последиците за финансовото посредничество и икономиката. Отговорът изисква повече от счетоводна сметка“. С това предупреждение управителят на Българската народна банка (БНБ) Димитър Радев излезе с официално изявление относно предложенията за допълнително облагане на банковите печалби.
Гуверньорът на централната банка поставя ясна граница между бързите приходи за бюджета и реалната икономическа цена, която обществото може да плати. Радев подчертава, че БНБ не заема страна в политическия дебат за бюджетните приоритети, но представя професионална оценка за риска пред кредитирането, инвестициите и държавното финансиране.
„По същество става дума за увеличение на данъчното облагане на банковата дейност. Определянето му като данък върху „свръхпечалбата“ не променя този факт… Въпросът не е дали банковата система може да понесе допълнителния данък. Тя е добре капитализирана, ликвидна и рентабилна; няма основание дебатът да бъде драматизиран като въпрос за непосредствената финансова стабилност. Въпросът е дали мярката подобрява общия икономически резултат. Това е разликата между счетоводната сметка и макроикономическата политика“, категоричен е Димитър Радев, управител на БНБ.
Позицията на централната банка разкрива подробно сложните механизми, през които един нов данък върху финансовия сектор може да засегне джоба на гражданите, бизнеса и самата държавна хазна.
Счетоводната илюзия на периода 2020 – 2025 година
Предложеният механизъм има ясна бюджетна логика: определя се историческа база на банковата печалба, добавя се нормативно установен праг, а превишението се облага допълнително. Изчислението на хартия изглежда лесно, но макроикономическата сметка е съвсем различна.
Димитър Радев разкрива дълбокия счетоводен капан в избора на референтния период (2020 – 2025 г.):
2020 година бе кризисна: В началото на пандемията банковите печалби бяха силно понижени. Включването на такава база в историческата средна стойност прави така, че всяко последващо естествено възстановяване на икономиката да изглежда изкуствено като „свръхпечалба“.
Нарастване на мащаба: През този период банковите баланси, кредитните портфейли и капиталът на институциите нараснаха значително.
По-високата абсолютна печалба през 2027 г. спрямо предходните шест години не е непосредствено съпоставима. Тя може да съдържа известна икономическа рента, но в основната си част отразява нормална възвръщаемост върху много по-голям капитал, по-голям баланс и поет допълнителен риск. Поради това разграничаването изисква сериозен икономически анализ, а не просто административно предположение.
Кой всъщност плаща сметката? (Пренасяне на тежестта)
Формално новият данък се плаща от банковите институции. Икономическата му тежест обаче редкo остава само при тях. Според БНБ банките могат да реагират по няколко начина, всеки от които носи различен ефект за пазара:
По-ниски дивиденти за акционерите: Това е най-ограниченият макроикономически ефект.
Промяна в цената и условията на кредита: Реакцията може бързо да премине през покачване на лихвите, затягане на кредитните стандарти, промяна в депозитните условия и структурата на активите.
Когато това се случи, част от данъчната тежест се пренася директно върху клиентите:
За домакинствата: По-скъпи жилищни и потребителски заеми или по-труден достъп до финансиране.
За предприятията: По-висока цена на капитала. Тъй като банките са основният канал, през който финансовият ресурс достига до реалната икономика, тази цена директно определя кои инвестиционни проекти ще бъдат реализирани и кои ще бъдат замразени.
Урокът от 2020 г.: Защо печалбата е „животоспасяващ буфер“?
За разлика от други сектори, при банките печалбата не е просто доход за разпределение. Тя е основният вътрешен източник за формиране на капитал. Капиталът определя способността на една банка да поема риск, да отпуска нови кредити и да поема загуби при неблагоприятно развитие на икономиката.
БНБ изисква натрупване на капиталови буфери в добрата фаза на икономическия цикъл, за да бъдат те налични в лошата. Гуверньорът припомня как тази логика бе проверена на практика през 2020 г.:
През пролетта на 2020 г. БНБ предприе мерки за укрепване на капитала и ликвидността, а банките приложиха частен мораториум върху плащанията по кредити. Към септември същата година отсрочването обхвана кредити за над 9 милиарда лева. Натрупаните буфери дадоха възможност на банките да поемат временния натиск, а бизнесите и семействата получиха глътка въздух да преодолеят шока.
Тук се появява пряк сблъсък между две държавни политики: макропруденциалната политика изисква банките да трупат буфери, а фискалната политика се опитва да изземе ресурса, от който тези буфери се формират. Ако фискалните и банковите буфери намалеят едновременно, държавата ще има по-малко възможности да смекчи бъдеща криза, а банките – по-малък капацитет да поддържат кредитирането.
Опасният бумеранг върху държавния дълг и бюджета
Един от най-сериозните аргументи в изявлението на БНБ засяга участието на банките във финансирането на самата държава. Българските банки са сред основните купувачи на държавни ценни книжа (ДЦК).
При по-висока цена на капитала и ограничена ликвидност пред банките се появяват два сценария:
Сценарий А: Да предпочетат нискорискови държавни книжа пред частен кредит. Тогава бюджетният приход ще бъде платен със забавено финансиране за частния бизнес.
Сценарий Б: Да свият купуването на държавен дълг. Тогава ефектът ще се прояви в цената на държавното финансиране – държавата ще трябва да плаща по-високи лихви по заемите си.
Тук Димитър Радев посочва съществено несъответствие във времето: приходът от извънредния данък е еднократен, но по-високата лихва по дългосрочния държавен дълг се плаща през целия му матуритет (години наред). В крайна сметка по-високите разходи по обслужване на дълга могат напълно да зачеркнат спечеленото от данъка.
Освен това, ако по-високото облагане доведе до по-скъп и селективен кредит, това ще свие инвестициите и потреблението. По-ниската икономическа активност означава по-малка база за събиране на ДДС, корпоративни данъци, данъци върху доходите и осигуровки. Счетоводният брутен приход от данъка и нетният краен резултат за хазната са две коренно различни неща.
Без прибързано преписване на „унгарския модел“
В анализа си шефът на БНБ обръща внимание и на международния опит, визирайки Унгария, където извънредното облагане на банките бе въведено като временна мярка, но остана за постоянно и бе комбинирано с други намеси на кредитния пазар.
Резултатът в Унгария: пазарното корпоративно финансиране остана скъпо, а държавата се принуди да го компенсира чрез субсидирани от бюджета кредитни програми.
Според Димитър Радев България няма основание да следва такъв модел – първо изкуствено да увеличава цената на финансовото посредничество с данъци, а после да го субсидира с публичен ресурс. Членството в еврозоната дава възможност за по-ниска рискова премия, по-дълбока финансова интеграция и подобрени условия за частния сектор. Непредвидимите данъчни промени внасят несигурност сред инвеститорите и затрудняват предаването на общата парична политика към икономиката.
Необходима е цялостна оценка на въздействието
В заключение управителят на БНБ подчертава, че това не е защита на банковите печалби, нито отричане на правото на правителството да предлага данъчни промени. Това е аргумент за начина, по който трябва да се вземат подобни съдбоносни решения.
Преди окончателното решение бюджетната оценка трябва задължително да бъде допълнена с оценка на въздействието върху:
- Капитала и кредитните стандарти;
- Лихвените условия за граждани и бизнес;
- Инвестициите и икономическия растеж;
- Останалите данъчни приходи в бюджета;
- Цената на държавното финансиране (при базов и неблагоприятен сценарий).
„Въпросът не е само колко може да бъде събрано от банките през 2027 г. Въпросът е каква ще бъде цената за кредита, инвестициите и растежа – и какъв ще бъде нетният резултат за публичните финанси, след като тя бъде отчетена. Това е разликата между счетоводната сметка и макроикономическата политика“, завършва Димитър Радев.
Шефът на БНБ Димитър Радев предупреждава за капан: Данъкът за банките удря по лихвите и кредитите 2026 БЪЛГАРИЯ НОВИНИТЕ – ИНФОРМАЦИОННА АГЕНЦИЯ 2009-2025 2026-09-25 11:27:21
Айтос Ахелой Ахтопол Българово Бургас Каблешково Камено Карнобат Китен Малко Търново Несебър Обзор Поморие Приморско Свети Влас Средец Созопол Сунгурларе Царево. Бургас, Черно море, Южно Черноморие, Морска градина, Пристанище Бургас, Летище Бургас, Атанасовско езеро, Вая, Мандренско езеро, Странджа, природен парк Странджа, Созопол, Несебър, Поморие, Приморско, Царево, Слънчев бряг, Свети Влас, Ахтопол, Китен, Лозенец, Равадиново, Резово, Синеморец, Обзор, винен туризъм, морски туризъм, риболов, фестивали, културен туризъм. Абланица Александрово Атия Бата Белеврен Белила Бероново Бистрец Близнак Братово Брястовец Брястово Българи Варвара Велика Венец Винарско Вишна Воден Вресово Габър Габерово Горица Граматиково Гюльовца Дебелт Деветак Деветинци Денница Детелина Димчево Драганци Драчево Дюлево Екзарх Антимово Емона Житосвят Жълъдово Завет Зайчар Звездец Зидарово Извор Индже войвода Искра Калово Каменар Каравелово Кирово Кости Кошарица Кръстина Кубадин Ливада Лозенец Лъка Люляково Манолич Маринка Медово Миролюбово Момина църква Мъглен Оризаре Паницово Писменово Подвис Полски извор Присад Проход Пънчево Равадиново Равда Раковсково Резово Речица Росен Рудник Руен Садиево Сан Стефано Сигмен Синеморец Славянци Сливово Снягово Соколец Соколово Страцин Страшимирово Суходол Твърдица Терзийско Тополица Тръстиково Фазаново Хаджиите Черни връх Черноморец Чубра Ябълчево Ясна поляна.
БЪЛГАРИЯ НОВИНИТЕ – ИНФОРМАЦИОННА АГЕНЦИЯ 2009-2026 2026-09-25 11:27:21